Les cartes de crédit sont devenues un outil courant dans notre quotidien. Elles offrent une flexibilité de paiement appréciable, mais leur utilisation mérite réflexion. Comprendre leur fonctionnement est essentiel pour éviter les pièges associés à cet outil financier. En savoir plus sur des éléments comme le plafond de crédit et le taux d’intérêt peut vous aider à naviguer sereinement dans cet univers.
Les bases du fonctionnement des cartes de crédit
Une carte de crédit est un moyen de paiement qui vous permet de faire des achats en utilisant un montant d’argent qui n’est pas immédiatement disponible dans votre compte bancaire. Elle fonctionne sur le principe d’un crédit, où vous empruntez de l’argent à votre banque pour régler vos achats. Chaque carte a des conditions spécifiques, notamment un plafond de crédit qui détermine le montant maximum que vous pouvez emprunter à un moment donné.
Il est également crucial de prendre en compte les taux d’intérêt appliqués aux montants non remboursés dans le délai imparti. Si vous ne remboursez pas votre solde à temps, des frais supplémentaires peuvent s’appliquer, ce qui peut entraîner une spirale de dettes. Connaître ces termes vous aide à gérer efficacement vos finances.
Le processus de paiement avec une carte de crédit
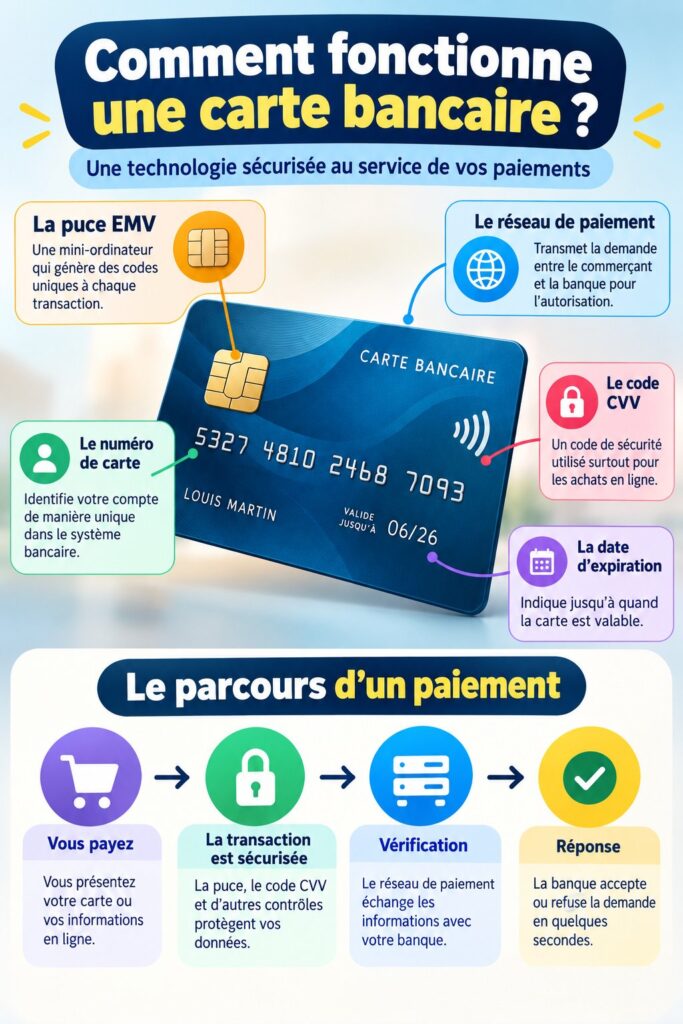
Lorsque vous effectuez un paiement avec votre carte de crédit, plusieurs étapes se déroulent en coulisse. D’abord, vous insérez la carte dans un terminal de paiement ou l’utilisez pour un achat en ligne. Le terminal lit les informations grâce à la technologie EMV, qui assure une transaction sécurisée. Une fois que vous avez validé le paiement, le montant est temporairement prélevé sur votre ligne de crédit.
Le code CVV, situé au verso de votre carte, joue un rôle essentiel dans la sécurité des transactions en ligne. Il permet de confirmer que la personne effectuant l’achat est bien en possession de la carte. En résumé, chaque transaction sécurisée implique un processus minutieux qui vise à protéger vos informations financières.
Avantages et inconvénients des cartes de crédit
Les cartes de crédit présentent plusieurs avantages. Elles offrent un moyen de paiement pratique, surtout dans des situations d’urgence où vous n’avez pas l’argent disponible. De plus, beaucoup de cartes de crédit proposent des programmes de récompenses ou de cashback, vous permettant de bénéficier de réductions sur vos futurs achats ou de cumuler des points.
Cependant, il y a des inconvénients à prendre en compte. Le risque de tomber dans le piège des dettes est réel, surtout si vous ne suivez pas vos dépenses. Les taux d’intérêt peuvent grimper rapidement, rendant vos achats plus coûteux à long terme. Pour en tirer parti, il est essentiel d’établir un budget et de faire preuve de discipline dans vos remboursements.
Comment utiliser une carte de crédit de manière responsable
Pour profiter des avantages de votre carte de crédit sans en subir les conséquences, voici quelques astuces pratiques. Commencez par définir un budget mensuel pour toutes vos dépenses, y compris celles réalisées avec votre carte. Cela vous aidera à garder un contrôle sur vos finances.
Veillez également à rembourser votre solde intégralement chaque mois pour éviter des intérêts élevés. Si vous devez reporter un paiement, essayez de le limiter et faites un plan pour le rembourser le plus rapidement possible. Une bonne gestion de votre carte de crédit non seulement vous aide à éviter les dettes, mais contribue aussi à maintenir un bon score de crédit, essentiel pour vos futurs projets financiers.
En conclusion, une carte de crédit, lorsqu’elle est utilisée avec précaution, peut devenir un allié précieux dans la gestion de vos finances. En comprenant son fonctionnement et en appliquant des stratégies responsables, vous serez en mesure de profiter des avantages tout en évitant les pièges.
Questions fréquentes
Comment fonctionne une carte de crédit ?
Une carte de crédit fonctionne comme un prêt à la consommation que vous pouvez utiliser via un plafond de crédit. Vous empruntez des fonds pour réaliser des achats et remboursez le montant utilisé dans un délai déterminé, souvent en cohérence avec des intérêts si le solde n'est pas remboursé à temps.
Quels sont les avantages d'utiliser une carte de crédit ?
Les avantages d'utiliser une carte de crédit incluent la flexibilité de paiement, la possibilité de faire des achats en ligne, ainsi que des programmes de récompenses qui peuvent vous faire économiser de l'argent sur vos futurs achats.
Comment éviter les dettes liées aux cartes de crédit ?
Pour éviter les dettes liées aux cartes de crédit, il est essentiel de maintenir un budget, de ne pas dépenser au-delà de vos moyens, et de rembourser votre solde chaque mois. Cela aide à prévenir l'accumulation d'intérêts et de dettes.
Qu'est-ce que le CVV sur une carte de crédit ?
Le CVV, ou Code de Vérification de la Carte, est un numéro à trois chiffres inscrit au dos de votre carte de crédit. Il est utilisé pour assurer la sécurité des transactions, particulièrement lors des achats en ligne, en prouvant que la personne effectuant l'achat a bien la carte entre ses mains.


